Operação na Bahia identifica R$ 32 milhões em duplicatas falsas negociadas com fundos
Polícia Civil identificou mais de mil títulos sem lastro envolvendo mais de 200 empresas; caso reforça atenção sobre a validação de recebíveis antes da aquisição por fundos.
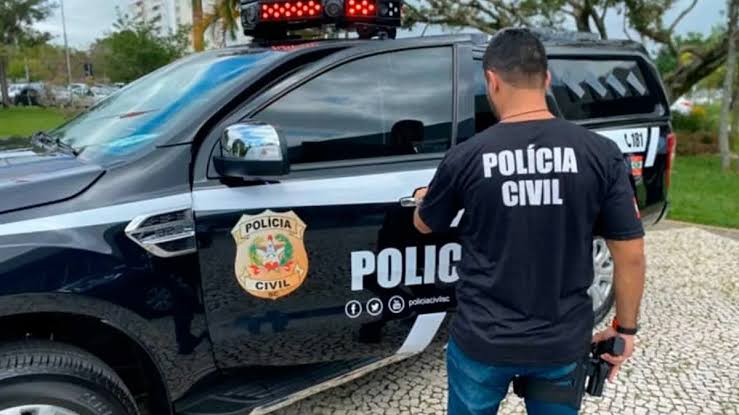
A Polícia Civil da Bahia identificou um esquema suspeito de criar e negociar mais de mil duplicatas falsas, com valor superior a R$ 32 milhões, em Salvador.
Segundo a investigação, os títulos simulavam dívidas decorrentes de vendas ou prestações de serviços que, na realidade, não haviam ocorrido. As duplicatas eram posteriormente negociadas com fundos de investimento, que acreditavam estar adquirindo recebíveis vinculados a operações comerciais legítimas.
O prejuízo financeiro já confirmado supera R$ 15 milhões, de acordo com a Secretaria da Segurança Pública da Bahia.
A investigação deu origem à Operação Sem Lastro, deflagrada em 15 de setembro, com cumprimento de mandados de prisão, busca e apreensão e medidas de indisponibilidade de bens.
Como funcionava o esquema das duplicatas falsas
Segundo a Polícia Civil, mais de 200 empresas apareciam nos documentos como responsáveis pelo pagamento dos títulos, apesar de não terem realizado as operações comerciais descritas nas duplicatas.
Os investigados teriam criado os documentos e posteriormente negociado os créditos com fundos de investimento.
Para manter a aparência de regularidade das operações, o próprio grupo realizava o pagamento de parte das duplicatas em circulação.
Com alguns títulos sendo liquidados normalmente, os envolvidos conseguiam renovar as operações e obter novos recursos junto aos fundos.
A estratégia permitia prolongar o funcionamento do esquema mesmo sem a existência de vendas ou serviços que justificassem os recebíveis.
A Justiça também determinou a indisponibilidade de bens móveis e imóveis avaliados em até R$ 15 milhões, com o objetivo de impedir a transferência ou ocultação do patrimônio e preservar recursos para eventual ressarcimento das vítimas.
A investigação é conduzida pelo Departamento de Polícia Metropolitana (Depom) e continua em andamento.
Caso reforça importância da checagem do lastro dos recebíveis
A operação chama atenção para um dos principais riscos existentes na aquisição de direitos creditórios: verificar se o recebível realmente existe e está relacionado a uma operação comercial legítima.
Uma duplicata representa um direito de pagamento decorrente de uma venda de mercadoria ou prestação de serviço realizada a prazo.
Quando esse recebível é negociado, bancos, fintechs, factorings, securitizadoras e fundos podem antecipar recursos ao vendedor em troca do direito de receber posteriormente do comprador.
Se a operação comercial original não existiu, porém, o título pode não possuir lastro econômico real.
Para veículos como os FIDCs, a validação da origem dos recebíveis, dos cedentes e dos devedores faz parte do processo de análise e monitoramento das carteiras.
A atenção sobre esse mercado cresce ao mesmo tempo em que as estruturas de recebíveis ganham espaço no mercado de capitais.
No primeiro semestre de 2026, as ofertas de FIDCs somaram R$ 53,1 bilhões em 559 operações, segundo a Anbima.
No mesmo período, o mercado brasileiro de capitais movimentou R$ 361,8 bilhões em ofertas, o maior volume para um primeiro semestre desde o início da série histórica da entidade, em 2012.
O crescimento aumenta também a importância de processos de diligência capazes de acompanhar a expansão das carteiras e identificar inconsistências antes que um recebível seja adquirido.
Duplicata escritural amplia rastreabilidade das operações
Parte da infraestrutura criada para reduzir riscos relacionados às duplicatas está avançando com a implantação da duplicata escritural.
O modelo foi criado pela Lei nº 13.775/2018 e substitui processos baseados em documentos físicos ou informações dispersas por uma infraestrutura eletrônica de escrituração e registro.
Segundo o Banco Central, entre os objetivos do novo sistema estão reduzir o risco de fraude, controlar a titularidade do crédito, rastrear negociações e aumentar a transparência.
A duplicata escritural também é vinculada à documentação fiscal da operação e registrada em sistemas de entidades autorizadas pelo Banco Central.
B3, CERC e Núclea estão entre as infraestruturas autorizadas a realizar a escrituração e o registro desses títulos.
O registro eletrônico permite acompanhar a duplicata desde sua emissão até a liquidação e dificulta situações como a negociação do mesmo recebível em mais de uma operação.
Isso, porém, não elimina completamente a necessidade de diligência.
A análise da existência da operação comercial, da documentação fiscal, do comportamento do cedente, do sacado e do histórico das transações continua sendo relevante para fundos e instituições que financiam recebíveis.
O caso investigado na Bahia reforça justamente esse ponto: à medida que o mercado de crédito estruturado cresce, mecanismos tecnológicos de registro precisam caminhar junto com processos de validação da origem dos ativos.
Agora, o mercado deverá acompanhar o avanço da investigação, incluindo a eventual identificação dos fundos envolvidos e a extensão total das perdas provocadas pelo esquema.
Fontes: Polícia Civil da Bahia / SSP-BA (ba.gov.br); G1 (g1.globo.com); Anbima (anbima.com.br); Banco Central do Brasil (bcb.gov.br)
Newsletter
Receba as principais notícias do mercado financeiro no seu e-mail.
Outras notícias no mesmo tema
Debênture das Casas Bahia chega a 8,45% do valor de referência após recuperação judicial
Título BHIAB1 foi negociado com desconto de 91,55% em relação ao valor de referência. Papéis da Braskem também passaram a negociar abaixo de 30% após pedido de recuperação extrajudicial.
Mercado de CapitaisCrédito
Agibank conclui FIDC de R$ 2,1 bilhões lastreado em consignado do INSS
Terceira operação do banco desde 2025 tem prazo de 132 meses, remuneração de CDI + 1,05% ao ano e eleva para R$ 6,6 bilhões as captações da instituição por meio de FIDCs.
Mercado de CapitaisCrédito
CVM libera acesso ao SCR para gestores de FIDC e amplia obrigações de securitizadoras
Resolução CVM 247 permite que gestores consultem dados de crédito no Banco Central e determina que securitizadoras passem a enviar mensalmente informações de suas operações ao sistema.
Mercado de Capitais